
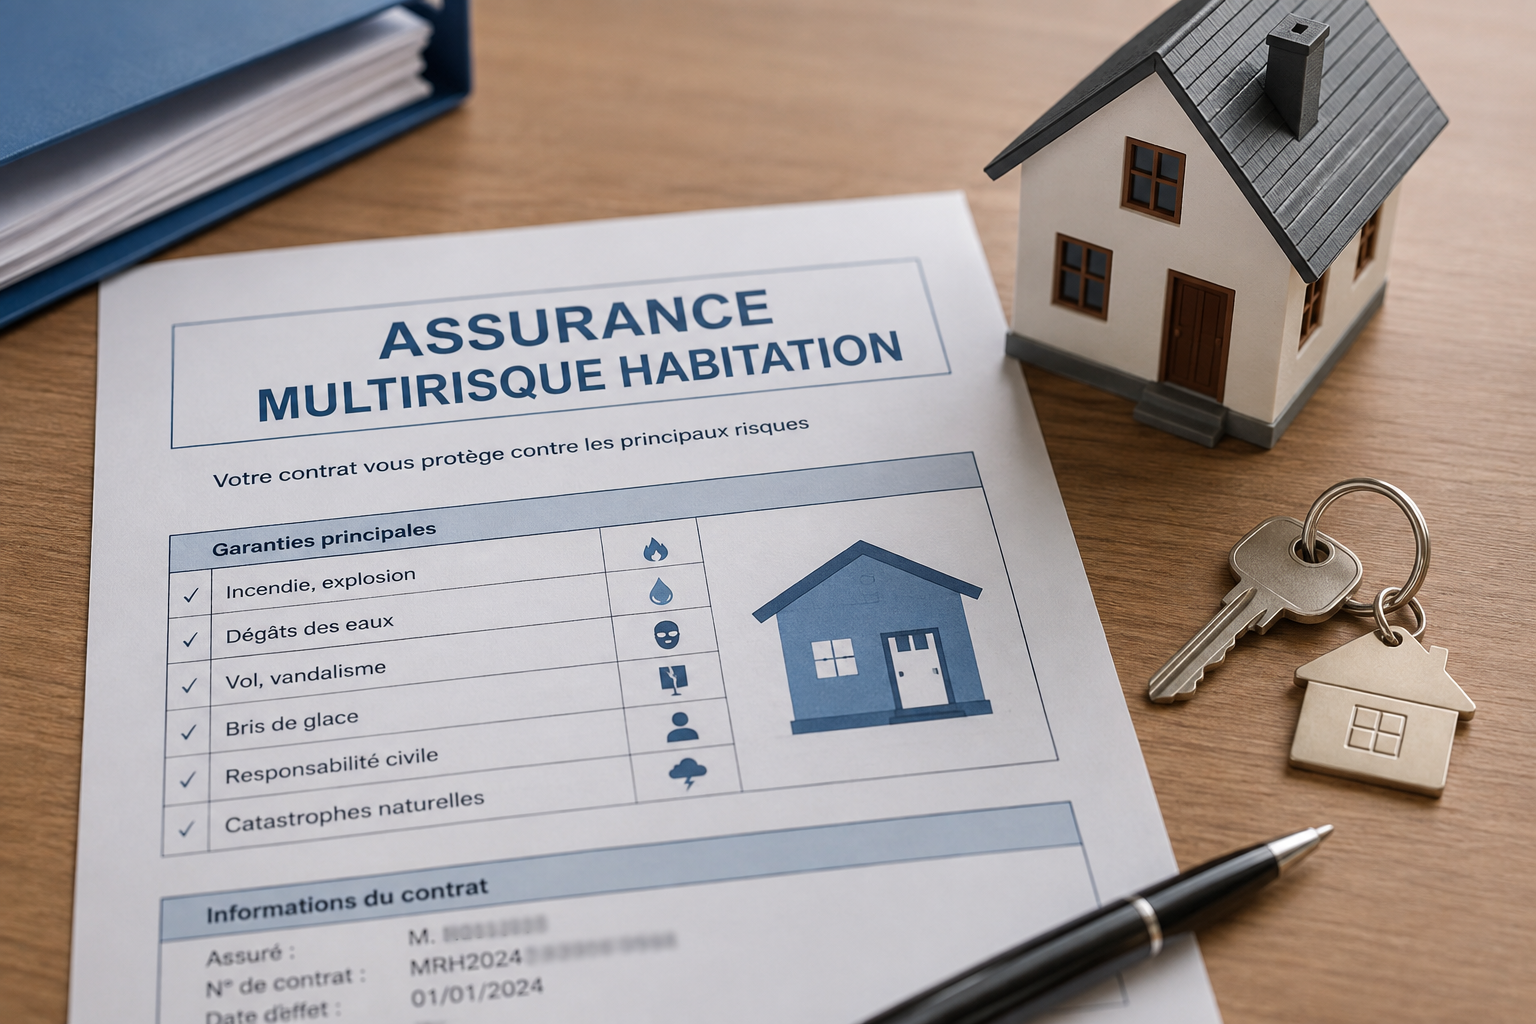
Que vous soyez propriétaire ou locataire, l'assurance multirisque habitation protège votre logement et son contenu contre les principaux sinistres. Pourtant, de nombreux contrats souscrits « par défaut » lors de l'achat d'un bien ne couvrent pas tous les risques réels du quotidien.
Les garanties de base
- Incendie et explosion
- Dégât des eaux :l'un des sinistres les plus fréquents en copropriété
- Vol et vandalisme
- Responsabilité civile vie privée, qui couvre les dommages causés à des tiers par vous-même, votre famille ou vos biens
Les garanties souvent négligées
- Catastrophes naturelles (inondations, séismes) : à vérifier explicitement dans les conditions, car non systématiquement incluses.
- Bris de glace et vitres
- Valeur à neuf sur le mobilier, plutôt qu'une indemnisation vétusté déduite.
- Assurance des dépendances (garage, cave, terrasse).
Propriétaire non-occupant : un risque parfois oublié
Si vous louez un bien, la garantie propriétaire non-occupant (PNO) vous protège en cas de sinistre pendant une vacance locative ou si le locataire n'a pas d'assurance valide :une situation plus fréquente qu'on ne le pense.
Relire son contrat habitation une fois par an, en particulier après des travaux ou un changement de valeur du mobilier, permet d'éviter les mauvaises surprises en cas de sinistre.
Faites auditer gratuitement votre contrat habitation actuel par les équipes de Finassure